Domain nkok.de kaufen?
Wir ziehen mit dem Projekt
nkok.de um.
Sind Sie am Kauf der Domain
nkok.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain nkok.de kaufen?
Welche Kontenklassen gibt es?
In der Buchführung gibt es fünf Kontenklassen, die nach ihrem Verwendungszweck und ihrer Funktion unterteilt sind. Die Kontenklassen umfassen die Aktivkonten, Passivkonten, Ertragskonten, Aufwandskonten und Bestandskonten. Jede Kontenklasse dient dazu, bestimmte Arten von Geschäftsvorfällen und Transaktionen zu erfassen und zu verwalten. Die Aktivkonten beinhalten alle Vermögenswerte eines Unternehmens, während die Passivkonten die Schulden und Verbindlichkeiten darstellen. Ertragskonten erfassen Einnahmen und Gewinne, während Aufwandskonten die Ausgaben und Verluste dokumentieren. Bestandskonten werden für die Erfassung von Warenbeständen und Bestandsveränderungen verwendet. **
Welche Kontenklassen sind Aufwandskonten?
Welche Kontenklassen sind Aufwandskonten? Aufwandskonten gehören zur Kontenklasse der GuV-Konten, die in der Gewinn- und Verlustrechnung (GuV) verwendet werden, um alle Aufwendungen eines Unternehmens zu erfassen. Diese Kontenklasse umfasst verschiedene Unterkonten wie beispielsweise Personalkosten, Mietkosten, Werbekosten und Materialkosten. Aufwandskonten dienen dazu, die Kosten und Ausgaben eines Unternehmens während eines bestimmten Zeitraums zu verfolgen und letztendlich den Gewinn oder Verlust zu ermitteln. Durch die Verwendung von Aufwandskonten können Unternehmen ihre finanzielle Leistungsfähigkeit analysieren und gegebenenfalls Maßnahmen zur Kostensenkung ergreifen. **

Ähnliche Suchbegriffe für Kontenklassen
Top-Angebote
Produkte zum Begriff Kontenklassen:
-
Welche Kontenklassen in GuV?
In der Gewinn- und Verlustrechnung (GuV) werden verschiedene Kontenklassen verwendet, um Einnahmen und Ausgaben eines Unternehmens zu erfassen. Zu den wichtigsten Kontenklassen in der GuV gehören Umsatzerlöse, Betriebsergebnis, Finanzergebnis und außerordentliches Ergebnis. Die Umsatzerlöse umfassen alle Einnahmen, die aus dem Verkauf von Waren oder Dienstleistungen generiert werden. Das Betriebsergebnis beinhaltet alle betrieblichen Aufwendungen und Erträge, die im Zusammenhang mit dem operativen Geschäft stehen. Das Finanzergebnis umfasst alle Einnahmen und Ausgaben, die aus Finanzierungstätigkeiten resultieren, wie Zinsen und Dividenden. Das außerordentliche Ergebnis erfasst ungewöhnliche oder nicht regelmäßig wiederkehrende Erträge oder Aufwendungen, die nicht zum normalen Geschäftsbetrieb gehören. Diese Kontenklasse dient dazu, diese besonderen Ereignisse klar zu kennzeichnen und von den regulären Geschäftsvorfällen abzugrenzen. Insgesamt bieten die verschiedenen Kontenklassen in der GuV einen umfassenden Überblick über die finanzielle **
-
Welche Kontenklassen sind aktive bestandskonten?
Aktive Bestandskonten sind Konten, die Vermögenswerte eines Unternehmens erfassen, die langfristig genutzt werden sollen. Zu den Kontenklassen, die als aktive Bestandskonten gelten, gehören beispielsweise das Anlagevermögen, Vorräte, Forderungen aus Lieferungen und Leistungen sowie liquide Mittel wie Kassenbestand und Bankguthaben. Diese Konten dienen dazu, die langfristigen Vermögenswerte und Forderungen eines Unternehmens zu verwalten und zu dokumentieren. Durch die Erfassung in diesen Kontenklassen behält das Unternehmen den Überblick über seine aktiven Vermögenswerte und kann diese entsprechend steuern und verwalten. **
-
Welche Kontenklassen sind aktiv welche passiv?
Welche Kontenklassen sind aktiv welche passiv? In der Buchhaltung werden die Konten in aktive und passive Kontenklassen unterteilt. Aktive Konten beziehen sich auf Vermögenswerte und Ausgaben, während passive Konten Verbindlichkeiten und Eigenkapital darstellen. Aktive Konten umfassen beispielsweise Bankkonten, Vorräte und Forderungen, während passive Konten Kreditoren, Darlehen und Eigenkapital umfassen. Die Unterscheidung zwischen aktiven und passiven Konten ist wichtig, um die finanzielle Situation eines Unternehmens korrekt darzustellen und die Bilanz auszugleichen. **
-
Wie viele Kontenklassen hat ein Kontenrahmen?
Ein Kontenrahmen hat in der Regel fünf Kontenklassen. Diese umfassen die Aktivkonten, Passivkonten, Ertragskonten, Aufwandskonten und Privatkonten. Jede Kontenklasse dient dazu, bestimmte Arten von Geschäftsvorfällen zu erfassen und zu klassifizieren. Durch die Unterteilung in verschiedene Kontenklassen wird die Buchführung strukturiert und übersichtlich gestaltet. Dies erleichtert die Analyse der finanziellen Situation eines Unternehmens und die Erstellung von Abschlüssen. **
Welche Kontenklassen werden im Kontenrahmen der Finanzbuchhaltung zugeordnet?
Im Kontenrahmen der Finanzbuchhaltung werden die Kontenklassen nach ihrem Verwendungszweck und ihrer Funktion zugeordnet. Typischerweise werden Kontenklassen für Aktiva, Passiva, Eigenkapital, Erträge und Aufwendungen definiert. Jede Kontenklasse umfasst verschiedene Konten, die ähnliche Transaktionen oder Geschäftsvorfälle abbilden. Durch die Zuordnung zu den entsprechenden Kontenklassen wird die Struktur und Übersichtlichkeit der Buchhaltung gewährleistet. Dadurch können Unternehmen ihre finanzielle Lage und Performance besser analysieren und steuern. **
Welche Vor- und Nachteile hat ferngesteuertes Spielzeug für Kinder?
Vorteile: Förderung der Hand-Augen-Koordination, Verbesserung der Feinmotorik, Spaß und Unterhaltung. Nachteile: Abhängigkeit von Technologie, potenzielle Ablenkung von anderen Aktivitäten, mögliche Gefahr durch unsachgemäße Verwendung. **
Top-Angebote
Produkte zum Begriff Kontenklassen:
-
WowWee Evolution 5553 Ferngesteuertes SpielzeugPower Treads ist ein Fahrzeug, das Sie noch nie gesehen haben! Bauen Sie aus den Teilen verschiedene Strecken, um über, unter und durch Hindernisse zu fahren. Wird mit im Dunkeln leuchtenden Aufklebern geliefert. Insgesamt über 40 Teile, Batterien enthalten. Ab 5 Jahren geeignet.56,60 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Kontenklassen gibt es?
In der Buchführung gibt es fünf Kontenklassen, die nach ihrem Verwendungszweck und ihrer Funktion unterteilt sind. Die Kontenklassen umfassen die Aktivkonten, Passivkonten, Ertragskonten, Aufwandskonten und Bestandskonten. Jede Kontenklasse dient dazu, bestimmte Arten von Geschäftsvorfällen und Transaktionen zu erfassen und zu verwalten. Die Aktivkonten beinhalten alle Vermögenswerte eines Unternehmens, während die Passivkonten die Schulden und Verbindlichkeiten darstellen. Ertragskonten erfassen Einnahmen und Gewinne, während Aufwandskonten die Ausgaben und Verluste dokumentieren. Bestandskonten werden für die Erfassung von Warenbeständen und Bestandsveränderungen verwendet. **
-
Welche Kontenklassen sind Aufwandskonten?
Welche Kontenklassen sind Aufwandskonten? Aufwandskonten gehören zur Kontenklasse der GuV-Konten, die in der Gewinn- und Verlustrechnung (GuV) verwendet werden, um alle Aufwendungen eines Unternehmens zu erfassen. Diese Kontenklasse umfasst verschiedene Unterkonten wie beispielsweise Personalkosten, Mietkosten, Werbekosten und Materialkosten. Aufwandskonten dienen dazu, die Kosten und Ausgaben eines Unternehmens während eines bestimmten Zeitraums zu verfolgen und letztendlich den Gewinn oder Verlust zu ermitteln. Durch die Verwendung von Aufwandskonten können Unternehmen ihre finanzielle Leistungsfähigkeit analysieren und gegebenenfalls Maßnahmen zur Kostensenkung ergreifen. **
-
Welche Kontenklassen in GuV?
In der Gewinn- und Verlustrechnung (GuV) werden verschiedene Kontenklassen verwendet, um Einnahmen und Ausgaben eines Unternehmens zu erfassen. Zu den wichtigsten Kontenklassen in der GuV gehören Umsatzerlöse, Betriebsergebnis, Finanzergebnis und außerordentliches Ergebnis. Die Umsatzerlöse umfassen alle Einnahmen, die aus dem Verkauf von Waren oder Dienstleistungen generiert werden. Das Betriebsergebnis beinhaltet alle betrieblichen Aufwendungen und Erträge, die im Zusammenhang mit dem operativen Geschäft stehen. Das Finanzergebnis umfasst alle Einnahmen und Ausgaben, die aus Finanzierungstätigkeiten resultieren, wie Zinsen und Dividenden. Das außerordentliche Ergebnis erfasst ungewöhnliche oder nicht regelmäßig wiederkehrende Erträge oder Aufwendungen, die nicht zum normalen Geschäftsbetrieb gehören. Diese Kontenklasse dient dazu, diese besonderen Ereignisse klar zu kennzeichnen und von den regulären Geschäftsvorfällen abzugrenzen. Insgesamt bieten die verschiedenen Kontenklassen in der GuV einen umfassenden Überblick über die finanzielle **
-
Welche Kontenklassen sind aktive bestandskonten?
Aktive Bestandskonten sind Konten, die Vermögenswerte eines Unternehmens erfassen, die langfristig genutzt werden sollen. Zu den Kontenklassen, die als aktive Bestandskonten gelten, gehören beispielsweise das Anlagevermögen, Vorräte, Forderungen aus Lieferungen und Leistungen sowie liquide Mittel wie Kassenbestand und Bankguthaben. Diese Konten dienen dazu, die langfristigen Vermögenswerte und Forderungen eines Unternehmens zu verwalten und zu dokumentieren. Durch die Erfassung in diesen Kontenklassen behält das Unternehmen den Überblick über seine aktiven Vermögenswerte und kann diese entsprechend steuern und verwalten. **
Ähnliche Suchbegriffe für Kontenklassen
-
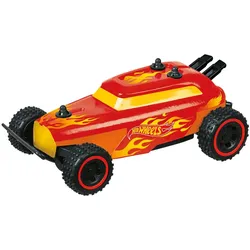
Hot Wheels Auto RC Micro Rip Rod 1:28 Kinder Spielzeug ferngesteuertes Fahrzeug rotHappy People Hot Wheels RC Micro Rip Rod 1:28 Actiongeladener Fahrspaß im Mini-Format – das Hot Wheels RC Micro Rip Rod sorgt für spannende Rennen und schnelle Fahrmanöver. Dank der einfachen Steuerung lässt sich das ferngesteuerte Auto präzise bedienen22,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Welche Kontenklassen sind aktiv welche passiv?
Welche Kontenklassen sind aktiv welche passiv? In der Buchhaltung werden die Konten in aktive und passive Kontenklassen unterteilt. Aktive Konten beziehen sich auf Vermögenswerte und Ausgaben, während passive Konten Verbindlichkeiten und Eigenkapital darstellen. Aktive Konten umfassen beispielsweise Bankkonten, Vorräte und Forderungen, während passive Konten Kreditoren, Darlehen und Eigenkapital umfassen. Die Unterscheidung zwischen aktiven und passiven Konten ist wichtig, um die finanzielle Situation eines Unternehmens korrekt darzustellen und die Bilanz auszugleichen. **
-
Wie viele Kontenklassen hat ein Kontenrahmen?
Ein Kontenrahmen hat in der Regel fünf Kontenklassen. Diese umfassen die Aktivkonten, Passivkonten, Ertragskonten, Aufwandskonten und Privatkonten. Jede Kontenklasse dient dazu, bestimmte Arten von Geschäftsvorfällen zu erfassen und zu klassifizieren. Durch die Unterteilung in verschiedene Kontenklassen wird die Buchführung strukturiert und übersichtlich gestaltet. Dies erleichtert die Analyse der finanziellen Situation eines Unternehmens und die Erstellung von Abschlüssen. **
-
Welche Kontenklassen werden im Kontenrahmen der Finanzbuchhaltung zugeordnet?
Im Kontenrahmen der Finanzbuchhaltung werden die Kontenklassen nach ihrem Verwendungszweck und ihrer Funktion zugeordnet. Typischerweise werden Kontenklassen für Aktiva, Passiva, Eigenkapital, Erträge und Aufwendungen definiert. Jede Kontenklasse umfasst verschiedene Konten, die ähnliche Transaktionen oder Geschäftsvorfälle abbilden. Durch die Zuordnung zu den entsprechenden Kontenklassen wird die Struktur und Übersichtlichkeit der Buchhaltung gewährleistet. Dadurch können Unternehmen ihre finanzielle Lage und Performance besser analysieren und steuern. **
-
Welche Vor- und Nachteile hat ferngesteuertes Spielzeug für Kinder?
Vorteile: Förderung der Hand-Augen-Koordination, Verbesserung der Feinmotorik, Spaß und Unterhaltung. Nachteile: Abhängigkeit von Technologie, potenzielle Ablenkung von anderen Aktivitäten, mögliche Gefahr durch unsachgemäße Verwendung. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.